2026年上半年的消费数据究竟释放了什么样的信号?为什么居民收入还在增长,但消费就是起不来?
自7月科技行情遭遇一波重挫之后,市场的投资者们开始重新寻找方向。消费似乎又回到了大家的视野里。
并不是因为消费回升了,而是因为实在是太低了。但这又是一个永续不会消失的板块,所以大家都在观望是否会真正触底反弹,或者退一步说,有多少资金会重新流向消费板块。
如果把2026年上半年的宏观数据真正摊开来看,会发现一个有意思的矛盾:居民收入还在增长,GDP也在增长,但消费就是起不来。关于消费的答案,光看宏观数据是无法彻底搞清楚的。
从7月份科技板块闪崩之后,大家都在找方向,整个市场的资金流向首先是缩量了,从天量的3万亿掉到了地量的1.5万亿。其次是资金在分散。
从7月之后,经历了两个小阶段:第一个阶段变成了所谓的哑铃结构;第二个阶段,哑铃又都有点消失的感觉,变得更加分散。
科技板块每天都有新的鬼故事,局部的中东战争带来能源这条线的变化,极端天气带来能源、粮食两条线的变化,每天的轮动越来越快。这些影响不仅限于科技板块。
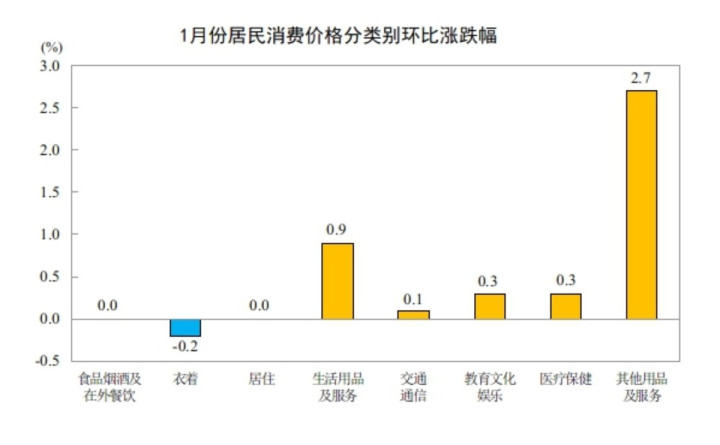
从大的宏观层面上看,一方面是原油价格可能处在高位,另一方面是极端天气带来粮食价格可能处在高位,这对下游的大多数产业链都是有影响的。终端能不能通过CPI的上涨,把终端售价传导出去,是一个值得讨论的问题。
从食品饮料和农业这两个行业来看,粮价上涨对相关上市公司的影响并没有单一方向的判断。农业是另外一套研究框架。
对食品饮料而言,首先饮料是饮料,食品是食品,不管是从消费频度、毛利率还是影响其增长的方法来看,饮料完全是另一个行业。但很多食品其实就是农产品,尤其是那些毛利率30个点左右的,承受波动的能力相对比较有限。
所以一些高度红海的包装食品行业,竞争非常激烈的,可能是偏利空的方向;但在农业这条线上,一定有非常多利多的方向。就常识层面而言,粮食是国家根本,存在控价的问题。
但事实上,A股上并没有什么上市公司在这一环受到非常直接的影响。反而是一些大互联网公司并购过去的生鲜超市之类的,在售价上跟农产品价格的联系会更紧密一些。
因为A股主要的农业上市公司是化肥、种子、猪,以及一些农药,和平常所说的农产品的直接上市公司关联不是特别大。更多的农业价格应该是直接反映在期货市场上,在A股上的直接标的没那么直观。
另一个问题是,如果消费总盘没有涨起来,一家以食品为核心的上市公司,它的增量可能就来自于额外切市场份额。一般来说,龙头提升市占率这件事情,往往发生在行业的下行期或者萧条期。
当行业百花齐放的时候,阿猫阿狗都是有机会的。想想看,现在有很多脑海当中可能惊鸿一瞥的二线白酒,曾经一度卖得非常贵,那都是在行业的上行期,通过猛砸广告空中投放投出来的。
十年前甚至十五年前,像洋河那几个,当年卖得其实挺贵的。凡是这样的新的高端,尤其是如果是重新打造一个品牌,几乎只会在上行期出现。
因为在下行期没有热钱,也没有市场的增量,往往龙头会在下行期完成提升市占率这件事。但这对龙头到底是不是一件好事,还要两说。
如果一定要判断什么时候才会对龙头是件好事,那就是大家预期这事儿会结束。
如果在下行期龙头不断地通过降本增效、优化供应链、优化终端渠道结构,扎实地练好内功,提升了市占率,最后大家觉得这困境走出来了,有一个非常明确的预期,那么对中长期的龙头是好事。
但如果没有这个预期,就像日本平成的前15年一样,每年的价格在往下调,涨不了价,大家不知道什么时候能走出通缩。那个时候,大多数食品饮料和餐饮公司也是非常惨的,龙头提了市占率,但没有利润。
现在是不是就是这种偏下行期、头部公司有机会提升市占率的阶段?整体来看,现在这个时期比较乱杀。但与日本还是有一定的区别。
日本的大多数东西太平均了,不管是品牌,首先日本就没有那么多白牌创业,很多企业存在时间非常久,大多数也都是品牌。再加上日本企业其实没有那么灵活。
在渠道上,日本和中国极其不一样。因为中国面临的情况是在制造端非常非常过剩,工厂平均的产能利用率连三分之二都不到,意味着只要有订单,工厂就愿意开工。
一个行业没有完成彻底的产能出清,没有一两家说了算,没有形成一个真正有效的价格联盟,大家都在价格上面卷生卷死,还有新的创业者出现。这就会变成什么情况呢?
渠道就会比生产这段要更重要,销售比制造要更重要,渠道比生产要更重要。那新的渠道是什么呢?
最后有增量的渠道,只有货架电商里面的廉价电商稍微有一点增量渠道,可能就是拼多多;然后有高增量的渠道,是以抖快为主的兴趣电商。兴趣电商在投放里面,ROI可能只有2,它要你50%的销售费用,它为什么要品牌呢?
它就支持白牌做出来。大家都知道中国的供应链很强,有很多东西,尤其是轻工业制品和一部分食品,是不需要品牌的。
那渠道就会鼓励产生大量的渠道品牌,然后把费用投给它,大家就是不算ROI地乱投猛投。所以现在不能说中国迈入了平成时代那种稳定的轻微收缩,其实还在乱杀。
怎么理解这个乱杀呢?因为有增量的渠道只有那些,而有一些渠道对所谓的质量或者长期的品控,没有那么强的把握,甚至从渠道角度来说,还希望更多地上白牌。
因为只有通过白牌,渠道才可以攫取到最多的利益。品牌在那些渠道上面不会有那么高的投放。消费品长期就是品牌,最终还是品牌。
哪怕有一些看起来像是渠道的东西,但其实也是品牌。因为它挣钱的东西有可能是它所谓的PB,就是私有品牌,它的渠道品牌。
像沃尔玛,包括早先成功时期的屈臣氏,其实都是这样的。哪怕一些渠道,它可能也是品牌。
它基于的是消费者对它足够的信任,它也足够了解它的消费者。它去并购上游产业链或者介入它们的生产,帮它们优化供应,同时在下游直接有数据可以帮大家开品。
它可以极大地降低失败率,同时把中间的渠道全部都压缩了,挣钱挣得最多的东西仍然是PB。如果一定要问有没有一个以成本加成的形式长期存在的、超薄毛利的消费品,答案是想象不出来。
消费品长期的逻辑还是在于它的品牌。而品牌首先是一种冗余,必须挣到足够多的毛利,或者说现阶段可能没有那么多的毛利,但仍然愿意亏着本去投放,来塑造一些相对不变的东西。
如果这个东西变了,那就不是一个品牌,而是满足某种需求的特定的物。关于如何理解品牌,如果画一个竖轴,最左侧的东西是制造。
制造的东西是有强度的,毛利率是一个描述的指标,但肯定不是唯一一个。而产品力,在今天的语境里面,有点类似于一些跨境电商渠道卖出的、非常大的垂类品牌。
它们只卖给国外,不怎么出口转内销,但也做成了品牌,大多数都比较垂。2026年上半年,GDP同比增长4.7%,居民人均可支配收入名义增长大约5.2%,实际增长4.2%。
但社零只增长了1.2%左右,人均消费名义增长3.7%。拉通到一些具体的行业板块看,通讯器材零售增长15%,化妆品增长6%,食品增长7%。
以前的定义里,2016年人均GDP过8000美金,在这个行业里普遍被认为是一个很强的信号,意味着社会从必选品要转向可选品了,从包装食品要开始转向那些买体验、买服务、买那些根本没有价格上限的东西。丰俭由人,但是跟随体验,可以给它开很多奖。
因为买米就是这个价了,买油就是这个价了。这不是一个宇宙真理,但在这个行业里,大家普遍会觉得有这个现象。
从那一年转消费到现在整整十年,坐了一大波过山车。这个东西到顶就是2021年的上半年,之后就什么都没有了。
这个感觉和中国经济、包括股市的节奏也很像,而且比股市要强烈得多。因为股市里面还有结构性的高潮,2021年见顶之后,下半年还有新能源,之后每年其实都还有一些新的主题,但消费这些东西落下来以后没有再起来过。
如果一定要定义什么叫景气,偏向于觉得像中国这么勤劳勇敢、夯实、热爱制造的民族,一个消费真正在升级的社会,可选消费的增速要远远快于GDP的增速。什么时候开始慢于GDP增速?
准确的时间点没有,但大概的分水岭就是2021年。这与国家经济转型的节奏还是挺有关系的,和房地产市场的倒掉也有非常大的契合关系。
可选消费的上行期,是人们重新回到对中产社会有渴望的时代,觉得这能实现的时代。现阶段没有看见这样的征兆。
2021年以后,消费确实遇见了非常多的问题。但消费是一个非常讲逻辑的行业,可以看到相应的数据确实都不行了。
一开始还能通过新的渠道获得一些增长,后来慢慢把渠道红利都吃完了以后,大家都开始调整。消费社会其实是一个中产社会的标志,当人们都吃饱了、穿暖了,开始追求有一些更多的东西,愿意花一些更多的钱的时候,才是一个消费社会。
如果每个人想的都是平替、原厂代工,以及怎么样去买淘工厂、拼工厂生产的反向定制、C2M反向定制,那就不是一个消费社会。
关于这件事更大程度上适合整体居民预期发生了强烈变化,还是实际收入水平发生了变化,个人觉得至少从统计上来看,收入水平变化不明显。因为现在统计上来看薪资还是提升的,全国居民的人均可支配收入也是增长的。
但这个东西往实来说,预期是慢慢自我实现的。它一定是看见了某些征兆,让人觉得不再敢消费了,要把钱存起来。
如果一个社会的价格指数不上行,存钱又变得有意义了。现在就一个点的利率,大家还要哐哐存钱。中国的储蓄率本身就是全球最高的。
中国这种消费文化下,在这方面确实没有办法去呈现像美国这样的超前消费能力的数据,或者说至少从2021年之前的数据看,更像美国一些,但在坐标轴上的绝对距离仍然是非常遥远的。
2021年之前的那段消费上行期,整体感受是以预期为主,预期在里面起到的作用会更大一些。对于目前的消费板块观察,有几个结构性的变化。
总体定调是消费并不亮,不是2020年、2021年看见过的那个消费时代,那个时候真的感觉百花齐放。结构性的变化上,第一个明显好一点的东西是所谓的小众+垂类+专业。
再比如现在的金银珠宝首饰完全走成了金价的函数,变成跟金价强相关。有时候是正的,有时候是负的,但肯定是跟金价相关的。
它变成了金价的函数,也是价格带来的,本身在量上的影响也没有那么大了。反而看到的情况是:以前三四成是投资金条、六七成是消费金,现在倒过来了,没有人买消费金了,都去买投资金去了。
看起来非常亮眼的板块,其实并不是消费本身带来的。有一些家电很好,但主要的好事在海外。出海一定会是一个长主题。
信钰证券提示:文章来自网络,不代表本站观点。
- 上一篇:玖联优配 金发科技上调多款改性产品价格,国内或迎长期市场扩容红利周期丨盘中雷达
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯
推荐资讯